Στεγαστικά δάνεια: προβλέψεις για χρηματοδότηση τραπεζών και τιμές ακινήτων
Χωρίς κατηγορία 21 Οκτωβρίου 2026 Αργύρης
Του Αλέξανδρου Παγουλάτου, MSc, οικονομολόγου και μεσίτη ακινήτων
Η μεγάλη αύξηση των στεγαστικών δανείων δημιουργεί νέα δεδομένα για την αγορά κατοικίας και τις επενδύσεις σε ακίνητα. Παρά την οικονομική πίεση στα νοικοκυριά, οι τιμές παραμένουν υψηλές, ενώ οι τράπεζες ενισχύουν τη χρηματοδότηση. Ποιες είναι οι προοπτικές για τον δανεισμό, τι μπορεί να συμβεί στις τιμές και πότε υπάρχει κίνδυνος αυστηρότερων όρων για τους υποψήφιους αγοραστές;
Οι νέες συμβάσεις στεγαστικών δανείων έφτασαν τα 2,26 δισ. ευρώ στο οκτάμηνο του 2026, καταγράφοντας αύξηση 88,46% σε σχέση με το αντίστοιχο διάστημα του 2025. Η υψηλή κεφαλαιακή επάρκεια των τραπεζών δημιουργεί προϋποθέσεις συνέχισης της χρηματοδότησης και στήριξης των τιμών των ακινήτων. Μια περιορισμένη διόρθωση θεωρείται διαχειρίσιμη. Αντίθετα, ενδεχόμενη πτώση τιμών κατά 20%-30% θα μπορούσε να προκαλέσει αυστηρότερα κριτήρια δανεισμού, μεγαλύτερη ίδια συμμετοχή, περιορισμό των στεγαστικών και κατασκευαστικών δανείων και αύξηση των προβληματικών οφειλών.
Οι τιμές των ακινήτων παρέμειναν υψηλές παρά τα σημάδια κόπωσης της αγοράς
Σε προηγούμενο άρθρο σχετικά με την πορεία της Κτηματαγοράς, τον Μάιο του 2024, είχαμε γράψει ότι δεν προβλέπω να αυξηθεί με τέτοιο τρόπο η ανάλωση Κεφαλαίου, ώστε να οδηγήσει σε κάποια διόρθωση. Θα μπορούσε ίσως να υπάρχει ένα μεγαλύτερο μέσο discount μεταξύ τιμής ζήτησης και τελικής τιμής συμβολαίου.
Τελικά ούτε αυτό δεν έγινε, τουλάχιστον σε ανιχνεύσιμο επίπεδο. Παρότι όλοι οι επαγγελματίες είχαμε μια αίσθηση κόπωσης της αγοράς, οι τιμές διατηρήθηκαν με μια, τιμαριθμικού τύπου, αναπροσαρμογή προς τα πάνω.
Οι παράγοντες που θα μπορούσαν να οδηγήσουν σε διόρθωση των τιμών
Κι όμως υπήρχαν και υπάρχουν ακόμα οι παράγοντες που θα μπορούσαν να τραβήξουν την αγορά προς τα κάτω.
Σύμφωνα και με τα λεγόμενα του προέδρου του Συλλόγου Μεσιτών Αττικής (ΣΜΑΣΑΑ), κ. Λευτέρη Ποταμιάνου, στο ίδιο άρθρο, η αύξηση των τιμών σε υψηλότερο επίπεδο όλων των εποχών, κυρίως στην Αττική, ένα ποσοστό μείωσης αλλοδαπών επενδυτών λόγω των δύο πολέμων, Γάζα και Ουκρανία, αλλά και της αύξησης του πλαφόν για την Golden Visa, και κυρίως η πτώση του διαθέσιμου ελληνικού επενδυτικού κεφαλαίου του μέσου Έλληνα, δικαιολογούσαν την αίσθηση της «κόπωσης».
Αυτό θα περίμενε κανείς να επιφέρει κάποια διόρθωση, τουλάχιστον στα μέσα οικιστικά ακίνητα, όπου η αγορά δεν στηρίζεται από την άνοδο των υψηλών εισοδημάτων και του εταιρικού κεφαλαίου μεγάλης κυρίως κλίμακας.
Πώς η τραπεζική κερδοφορία ενίσχυσε τη χρηματοδότηση και στήριξε την κτηματαγορά
Πώς δεν έγινε;
Γιατί φαίνεται ότι η μεγάλη αύξηση των υψηλών της πυραμίδας, των κεφαλαιακών αξιών, της μεγάλης κερδοφορίας του χρηματοπιστωτικού κλάδου, λειτούργησε έμμεσα, συνεισφέροντας την απαραίτητη κεφαλαιακή επάρκεια για να βοηθήσει σε μια εντυπωσιακή αύξηση του στεγαστικού δανεισμού.
Λίγο πιο λαϊκά, παρότι περισσότεροι απλοί πολίτες χρειάζονταν να πουλήσουν και λιγότεροι να αγοράσουν, οι τράπεζες είδαν την περιουσιακή τους κατάσταση, των ίδιων αλλά και των μεγάλων πελατών τους, να δυναμώνει και είχαν μεγάλη ευχέρεια να στηρίξουν, ρίχνοντας εντυπωσιακό χρήμα στην αγορά.
Από την Τράπεζα της Ελλάδος διαβάζουμε: «Παρά τη συνεχιζόμενη γεωπολιτική αβεβαιότητα, ο ελληνικός τραπεζικός τομέας συνέχισε να επιδεικνύει ανθεκτικότητα το 2025. Η οργανική κερδοφορία των ελληνικών ΣΠΙ (Σημαντικά Πιστωτικά Ιδρύματα) διαμορφώθηκε σε υψηλά επίπεδα, βασιζόμενη κυρίως στα καθαρά έσοδα από τόκους το 2024, και στα αυξημένα έσοδα τόκων και προμηθειών το 2025, ενώ οι δείκτες αποδοτικότητας διατηρήθηκαν σε ικανοποιητικά επίπεδα. Ως αποτέλεσμα, η κεφαλαιακή τους επάρκεια βελτιώθηκε περαιτέρω και υπερβαίνει κατά πολύ τις εποπτικές κεφαλαιακές απαιτήσεις».
Στεγαστικά δάνεια: σημαντική αύξηση των νέων συμβάσεων το 2025 και 2026
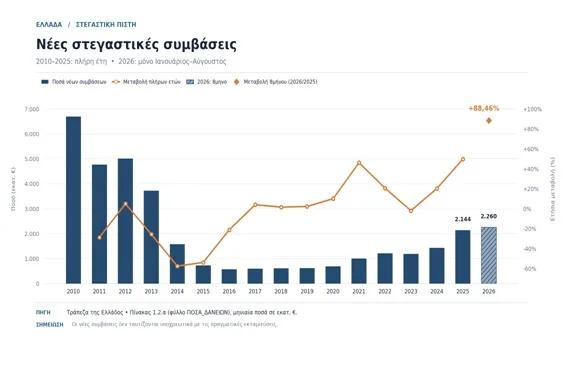
Οι νέες συμβάσεις στεγαστικών δανείων αυξήθηκαν.
Από 1,9 δισ. ευρώ το 2023, με οριακή μείωση -1,9% σε σχέση με την προηγούμενη χρονιά, έφτασαν σε 1,43 δισ. ευρώ το 2024, με αύξηση έτους 20,35%, σε 2,14 δισ. ευρώ το 2025, με αύξηση έτους 49,78%, και σε 2,26 δισ. ευρώ μόνο για το οκτάμηνο Ιανουαρίου-Αυγούστου 2026, με εντυπωσιακή αύξηση 88,46% σε σχέση με το αντίστοιχο οκτάμηνο πέρσι!
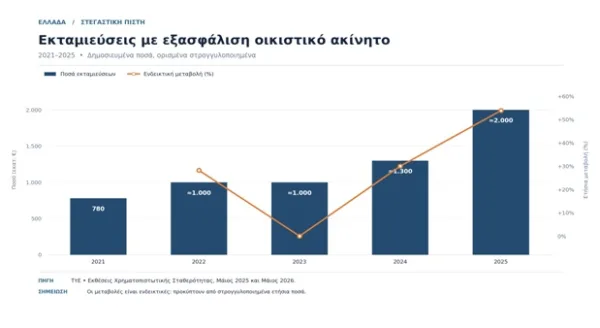
Σε επίπεδο καθαρών νέων εκταμιεύσεων –διαφέρουν ελαφρά από τις συμβάσεις λόγω φαινομένων αναχρηματοδότησης– αλλά και μόνο οικιστικών ακινήτων, που είναι και η μεγάλη κατηγορία στεγαστικών, έως το 2025 είχαμε ακόμα μεγαλύτερες αυξήσεις.
Άλλωστε αυτή ήταν και η πιο οικονομικά «θιγμένη» κατηγορία, με μεγαλύτερη ανάγκη στήριξης.
Από 1,0 δισ. ευρώ το 2023, με μηδενική μεταβολή σε σχέση με την προηγούμενη χρονιά, έφτασαν σε 1,3 δισ. ευρώ το 2024, με αύξηση έτους 30,00%, και σε 2 δισ. ευρώ το 2025, με αύξηση έτους 53,85%.
Σύμφωνα πάλι με την Τράπεζα της Ελλάδος, το 2025:
«Η χρηματοδότηση προς ιδιώτες δανειολήπτες υπήρξε θετική για πρώτη χρονιά έπειτα από πολλά χρόνια, υποστηριζόμενη από επιδοτούμενες πρωτοβουλίες (όπως τα προγράμματα “Σπίτι μου 1” και “Σπίτι μου 2” του Ταμείου Ανάκαμψης και Ανθεκτικότητας), αλλά και πρωτοβουλίες των ίδιων των ΣΠΙ (Σημαντικά Πιστωτικά Ιδρύματα)».
Τι σημαίνει για τις τράπεζες και τους δανειολήπτες μια περιορισμένη πτώση τιμών
Για το μέλλον τώρα, πιστεύω ότι μια όχι σημαντική μείωση στις Τιμές Συμβολαίων (οι οποίες πλέον ελέγχονται μέσω του Μητρώου Αξιών Μεταβιβάσεων Ακινήτων της ΑΑΔΕ) μπορεί να επηρεάζει τον δείκτη Loan-to-Value (LTV), δηλαδή τη σχέση του υπολοίπου του δανείου προς την αξία του ακινήτου.
Με μια επίδραση στις τράπεζες και την κεφαλαιακή επάρκειά τους όχι εντελώς αμελητέα, αλλά ελεγχόμενη, μια και υπάρχουν κάποια «μαξιλάρια» ασφαλείας των τραπεζών:
1. Συντηρητικές εγκρίσεις: Στα νέα δάνεια, το LTV σπάνια ξεπερνά το 70%-80%.
2. Χαμηλότερο LTV στα παλαιότερα δάνεια: Η άνοδος των προηγούμενων ετών έχει ως αποτέλεσμα τα παλαιότερα δάνεια να έχουν πλέον πολύ χαμηλό LTV (κάτω από 50%), άρα ο κίνδυνος απώλειας περιορίζεται σημαντικά.
Πτώση τιμών 20%-30%: ο κίνδυνος για τράπεζες και στεγαστική πίστη
Αν πάμε τώρα σε ένα ακραίο σενάριο, δηλαδή μια πραγματική πτώση 20% έως 30% στις αξίες των συμβολαίων αγοραπωλησίας, προφανώς και υπάρχει έντονος κίνδυνος για άμεσο και ισχυρό «ντόμινο» στα συνδεδεμένα πιστωτικά ιδρύματα (τράπεζες), επηρεάζοντας τόσο την κεφαλαιακή τους επάρκεια όσο και την καθημερινή τους λειτουργία, με τις εξής επιπτώσεις:
1. Πτώση της αξίας των εξασφαλίσεων (Collateral drop)
Ανατροπή του δείκτη LTV (Loan-to-Value) και αρνητική περιουσιακή θέση (Negative Equity): Ο δανειολήπτης χρωστάει πλέον στην τράπεζα, έστω οριακά, περισσότερα από όσα αξίζει το σπίτι του. Αυτό αυξάνει κατακόρυφα την τάση «στρατηγικής αθέτησης» πληρωμών (strategic default).
2. Αύξηση προβλέψεων και πλήγμα στην κεφαλαιακή επάρκεια
Αύξηση προβλέψεων (Provisions) για επισφαλή δάνεια, καθώς οι εξασφαλίσεις τους έχουν χάσει την αξία τους.
Οι προβλέψεις αυτές αφαιρούνται απευθείας από τα οργανικά κέρδη της τράπεζας. Αυτό μειώνει τα ίδια κεφάλαια (ουσιαστικά τον δείκτη CET1/Βασιλεία ΙΙΙ), αλλά και αποδυναμώνει γενικότερα τους δείκτες κεφαλαιακής επάρκειας.
3. Πιστωτικός περιορισμός και αυστηρότεροι όροι δανεισμού
Αυστηροποίηση κριτηρίων των νέων στεγαστικών και κατασκευαστικών δανείων και μεγαλύτερη ίδια συμμετοχή (π.χ. οι τράπεζες ζητούν LTV 50%-60% αντί για 80%), γεγονός που παγώνει ακόμα περισσότερο την κτηματαγορά.
4. Επιβάρυνση των τραπεζών με νέα «κόκκινα» δάνεια
Επιβάρυνση του ισολογισμού με «κόκκινα» δάνεια (NPL/Es), τα οποία ειδικά μετά το 2023 έπεσαν ακόμα περισσότερο, ώστε στο οκτάμηνο του 2026 να βρίσκονται σε πολύ ασφαλές επίπεδο, γύρω στο 3%.
Γιατί η συνέχιση του στεγαστικού δανεισμού συμφέρει τις τράπεζες
Ένα τέτοιο σενάριο είναι φυσικά απευκταίο από τις ίδιες τις τράπεζες, αλλά και ένα μεγάλο μέρος οικονομικών και πολιτικών/κυβερνητικών συμφερόντων.
Δικαιολογεί ακριβώς την πιστωτική επέκταση των στεγαστικών που είδαμε και που πιθανότατα θα συνεχιστεί.
Πέραν του ότι μια πιστωτική επέκταση είναι η βάση για την κερδοφορία της τράπεζας, αλλά και επιβάλλεται στο σημερινό φιλελεύθερο οικονομικό σύστημα ως στήριξη της οικιστικής πολιτικής, υπάρχει και κάτι άλλο.
Μια πτώση των τιμών θα μπορούσε να έχει επίπτωση και στο ενεργητικό και τη χρηματιστηριακή αξία άλλων συνδεδεμένων funds και χρηματοπιστωτικών ιδρυμάτων, φορέων του μεγάλου όγκου των μη εξυπηρετούμενων δανείων τα οποία τους μεταβιβάστηκαν (ή και «ξεφορτώθηκαν») από τις τράπεζες.
Δεν ξέρω πώς αυτό θα μπορούσε επίσης να επηρεάσει την ευστάθεια του τραπεζικού συστήματος, αλλά δεν είναι απίθανο.
Η χρηματοδότηση στηρίζει τις τιμές, αλλά μεγαλώνει την πίεση στα εισοδήματα
Τώρα, κλείνοντας, αν η χρηματοπιστωτική στάση συμβάλλει στη διατήρηση των υψηλών τιμών γενικότερα, συνυπάρχει με μια χρηματιστηριοποίηση του ακινήτου και προσθέτει μεγαλύτερο βάρος στα εισοδήματα της μεγάλης πλειοψηφίας της οικονομικής πυραμίδας της χώρας μας, είναι ένα άλλο ζήτημα.
Πολιτικό και ποιοτικό, το οποίο ξεφεύγει από την κυρίως ποσοτική κατεύθυνση του παρόντος άρθρου.
Πηγές: Τράπεζα της Ελλάδος, Ετήσια Έκθεση Δραστηριοτήτων Προληπτικής Εποπτείας και Εξυγίανσης για τα έτη 2024 και 2025, κεφάλαιο 2.1.1, «Εποπτεία Σημαντικών Πιστωτικών Ιδρυμάτων», «Τα Σημαντικά Πιστωτικά Ιδρύματα κατά το έτος 2024/2025».